Trong ngành tài chính định lượng, các mô hình sinh dữ liệu thị trường (như sổ lệnh, thời điểm đặt lệnh và khớp lệnh) đóng vai trò vô cùng quan trọng nhưng vẫn chưa thực sự phổ biến. Nhằm giải quyết thách thức này, thực tập sinh nghiên cứu Kavish đã ứng dụng kỹ thuật autoregressive diffusion để xây dựng mô hình sinh dữ liệu ở cấp độ sự kiện cho thị trường chứng khoán.
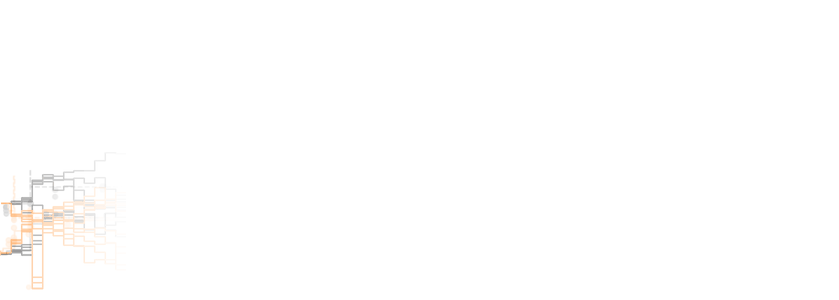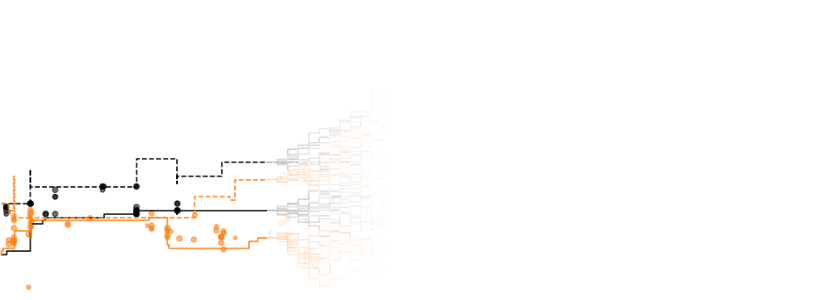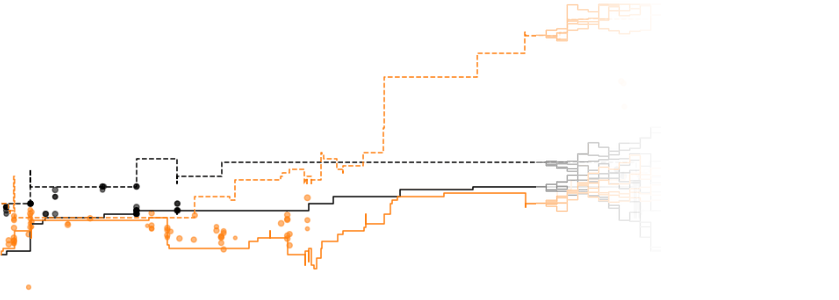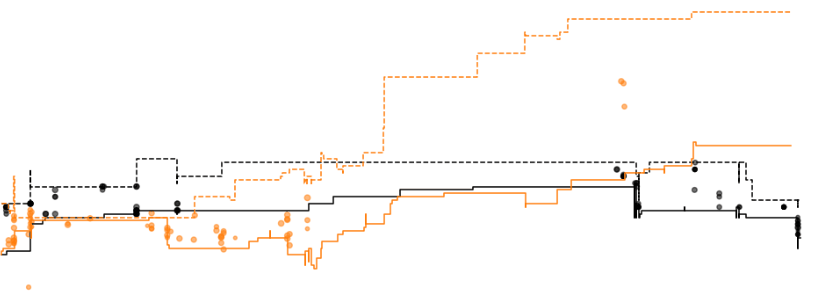
Dữ liệu thị trường có tính chất phức tạp khi vừa mang đặc tính liên tục (như mức giá, khoảng thời gian) vừa có tính chất rời rạc (như loại giao dịch, hủy lệnh). Dựa trên kiến trúc mã hóa kết hợp transformer và diffusion head, nghiên cứu đã thử nghiệm tạo chuỗi sự kiện tự hồi quy dựa trên 4 năm dữ liệu chứng khoán Mỹ. Đáng chú ý, kết quả chỉ ra rằng mô hình DDPM thông thường bị phân kỳ, trong khi kỹ thuật flow matching lại cho hiệu quả mượt mà và chính xác hơn nhiều.
Mặc dù việc xử lý các khối dữ liệu thị trường gập ghềnh vẫn còn nhiều thách thức, thử nghiệm này đã làm sáng tỏ cấu trúc triển vọng cho các generative model trong lĩnh vực tài chính định lượng.
Đây là tài liệu tham khảo giá trị cho cộng đồng nghiên cứu AI và kỹ sư tài chính tại Việt Nam trong việc áp dụng mô hình sinh nâng cao vào phân tích dữ liệu chuỗi thời gian và dự báo thị trường.
Nguồn: Hacker News — Biên dịch & tổng hợp: danhbaai.com